
Visninger: 0 Forfatter: Nettstedredaktør Publiseringstidspunkt: 2023-05-04 Opprinnelse: nettsted
I følge S & P Global er nedgangen i elementutgifter, nabolagsproduksjon og distribuert energi de tre viktigste mønstrene i industrien for fornybare ressurser i år.
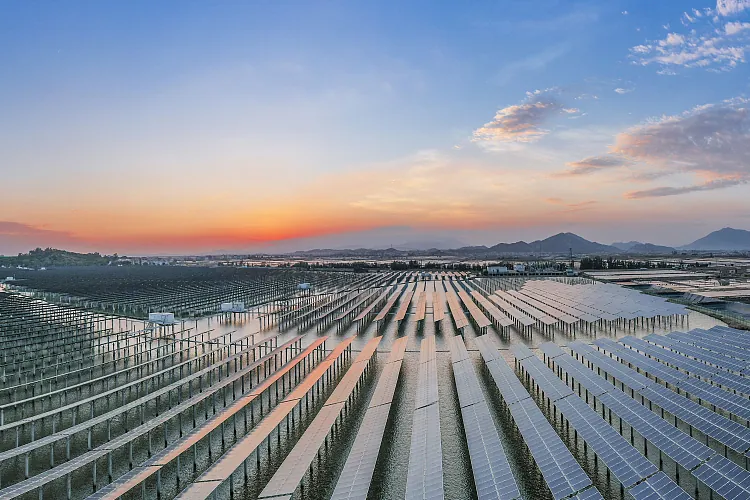
Kontinuerlige forstyrrelser i forsyningskjeden, konsekvente mål for anskaffelse av fornybare ressurser og internasjonale kraftdilemmaer gjennom 2022. S & P Global hevdet at noen av disse mønstrene går rett inn i en ny fase med kraftforbedring i år.
To år etter at forsyningskjeden er svært tett samlet, vil råvare- og transportutgiftene synke i 2023, og globale transportutgifter har vært oppe i graden før den splitter nye kronepidemien. S & P Global sa at denne prisnedgangen absolutt ikke umiddelbart vil bli endret til en nedgang i det generelle ressursforbruket til fornybar energioppgaver.

S & P Global uttalte at landbruksrett og kraftnettforbindelse er verifisert å være den viktigste flaskehalsen i sektoren. Siden investorer frykter å bruke finansiering i markeder med utilstrekkelig tilgjengelighet, er de enige om å betale for bygge- og konstruksjonspremien for byggingen av bygningen – de uhellsmessige konsekvensene av høye utviklingskostnader.
En ytterligere endring i prisstigningen er mangelen på tekniske ansatte, noe som resulterer i økte byggekostnader. S & P Global sa at økningen i kapitalutgifter kan hindre nedgangen i jobbkapitalinvesteringer på kort sikt.

Siden tilgangen på polysilisium er mye mer rikelig, tidlig i 2023, falt prisen på solenergideler raskere enn forventet. Denne lettelsen kan gjennomsyre elementkostnaden, men den forventes å bli oppveid av en leverandør som har til hensikt å gjenopprette fortjenestemarginer.

I nedstrøms verdikjeden forventes fortjenestemarginen til installatøren og representanten å øke. S & P uttalte at dette kan redusere kostnadene til sluttbrukere av taksolenergi og også redusere avkastningen. Det vil tjene mye mer på å utvikle offentlige søknadsprosjekter fra reduserte utgifter. S & P forventer at det internasjonale arbeidsbehovet for offentlig bruk vil øke, spesielt i fremvoksende markeder som er følsomme for å sette deg tilbake.

I 2022 vil spredt solenergi konsolidere sine omgivelser som et konvensjonelt strømforsyningsalternativ i mange modne markeder. S & P Global forventer at innen 2023 vil teknologien utvide seg til et nytt kundeområde og okkupere et område i det splitter nye markedet. Med utviklingen av felles solenergivalg vil nye husholdninger og små bedriftsjobber helt sikkert kunne få tilgang til nettet. Solcelle- eller PV-systemet forventes også å bli i økende grad kombinert med strømlagringsplass.

I familiemedlemmers oppgaver er forskuddsbetaling fortsatt et av de vanligste alternative investeringsalternativene. Imidlertid fortsetter kraftdistributørene å fremme et mer variert miljø, bestående av langsiktig leasing, korttidsleie og kraftanskaffelsesordninger. Disse finansieringsmodellene har vært utbredt i USA de siste ti årene og forventes å øke til enda flere land.
Ettersom likviditet blir hovedfokus for mange selskaper, forventes det at bedrifter, så vel som industrielle forbrukere, vil bruke stadig mer tredjepartsfinansiering. S & P Global uttalte at for leverandøren av tredjepartsfinansiering av solcelle- eller PV-systemer, er hindringen å autorisere en avtale med en velkjent spesialist.
Den overordnede planatmosfæren forventes å bidra til økningen i distribuert kraftproduksjon, enten det er kontantstøtte, merverdiavgiftsreduksjon, skattepliktige refusjonsstøtte eller langsiktig forsvar av elektrisitetskostnader.
Forsyningskjedeutfordringer og nasjonale sikkerhetsspørsmål har i betydelig grad fokusert på lokalisering av solenergi og kraftlagringsplass. Spesielt i USA og Europa har vektleggingen av å redusere relevansen av importert naturgass gjort fornybar energi til anlegget for energiforsyningsteknikk.
Nye planer som USAs 'Reduction of Inflation' og European RepowerEu trekker inn mye økonomiske investeringer i splitter ny produksjonsevne, som også vil føre til en drivkraft for utplassering. S & P Global forventer at internasjonale prosjekter for lagring av vindkraft, solenergi og batterienergi i 2023 vil nå nesten 500 GW, en økning på mer enn 20 % i forhold til 2022.

'Bekymringene for Kinas dominans innen utstyrsproduksjon fortsetter imidlertid å eksistere - spesifikt når det gjelder solenergi og batterier, i tillegg til de forskjellige risikoene forbundet med produktene som trengs av forsyningen av et enkelt område,' hevdet S & P Global.

S & P Global uttalte at landet bruker høyre og kraftnettforbindelse, som er den største trafikkorken i markedet. S & P forventer at den internasjonale offentlige bruksoppgaven helt sikkert vil øke, spesielt i fremvoksende markeder som er vanskelige å koste.

I 2022 kombinerte spredt solenergi sin setting som et tradisjonelt utvalg av strømforsyninger i en rekke fullt utvokste markeder. S & P International forventer at innen 2023 vil teknologien øke til et helt nytt forbrukerfelt og innta en plass i det splitter nye markedet. Med fremveksten av vanlige solenergivalg vil nye husholdninger og små bedriftsjobber kunne få tilgang til nettet, så vel som det forventes at solsystemet vil bli mye mer integrert med strømlagringsplass.


